Sua empresa protegida pelas melhores seguradoras do País.
Tranquilidade para o seu seguro de sua empresa.
Proteção contra incêndio para sua empresa
O Seguro Incêndio Empresarial é voltado à proteção do patrimônio da empresa em caso de incêndio, conforme os limites e condições contratados na apólice.
A cobertura pode amparar prejuízos causados às instalações, móveis, máquinas, equipamentos, mercadorias e outros bens segurados atingidos pelo fogo, de acordo com o que estiver declarado e contratado no seguro.
Na Nova Pimentel Seguros, analisamos a atividade, o imóvel, os bens e os valores envolvidos para buscar uma proteção contra incêndio compatível com a realidade da empresa.
Proteja seu patrimônio contra um dos riscos que mais podem comprometer a continuidade de um negócio.
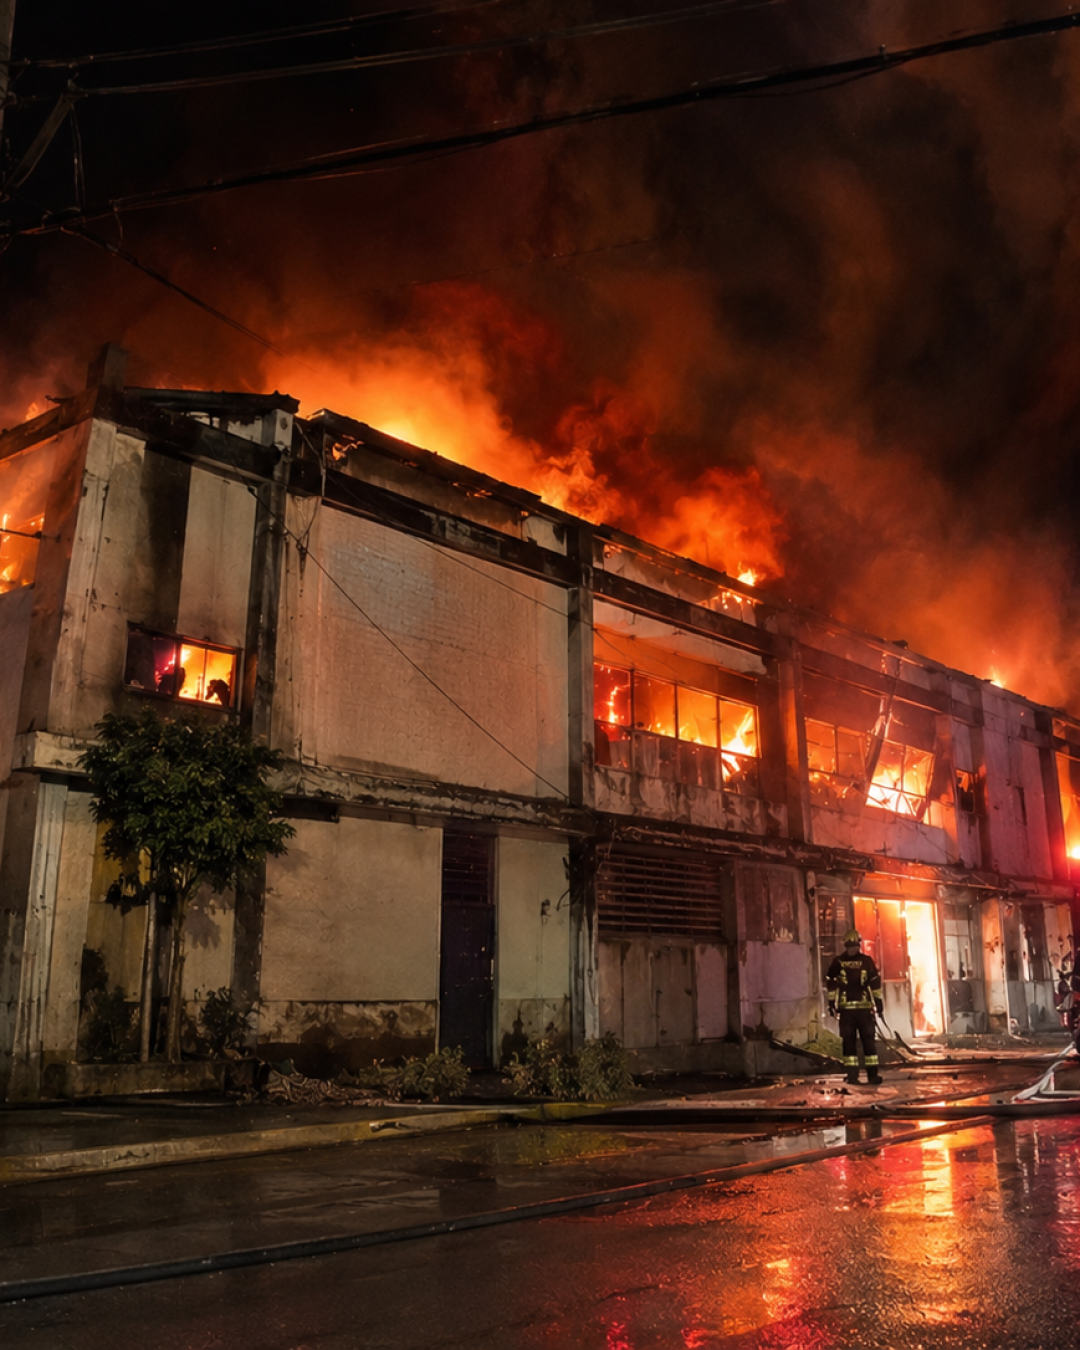
COMO FUNCIONA A COBERTURA DE INCÊNDIO?
Também conhecida como Cobertura Básica no seguro.
COBERTURA BÁSICA — INCÊNDIO
(Incêndio, Explosão e Fumaça)
Essa é a cobertura principal do Seguro Empresarial. Ela pode proteger a estrutura do imóvel e/ou os bens da empresa, conforme a contratação, contra prejuízos decorrentes de incêndio, explosão e fumaça.
Dependendo do que for contratado, a cobertura pode proteger:
-
A edificação: paredes, telhado, pisos, portas, janelas e instalações fixas, como elétrica, hidráulica e demais estruturas do imóvel.
-
O conteúdo da empresa: móveis, equipamentos, máquinas, mercadorias, utensílios e outros bens utilizados na atividade empresarial.
Assistências emergenciais para manter seu negócio funcionando:
FAQ
Tem alguma dúvida? Veja algumas perguntas que recebemos com frequência.
Empresas de diversos portes e segmentos podem contratar, incluindo lojas, escritórios, clínicas, consultórios, restaurantes, indústrias, depósitos, salões de beleza, academias e prestadores de serviços. A aceitação e as coberturas disponíveis dependem da atividade exercida e da análise de cada seguradora.
Sim. Dependendo da atividade exercida e das regras de aceitação da seguradora, o Microempreendedor Individual (MEI) também pode contratar um Seguro Empresarial para proteger seu estabelecimento, equipamentos, mercadorias e outros bens utilizados na atividade.
Sim. Empresas instaladas em imóveis alugados também podem contratar Seguro Empresarial. Nesse caso, é importante avaliar quais bens pertencem ao locatário e quais pertencem ao proprietário, além das responsabilidades previstas no contrato de locação.
Depende do contrato de locação e das obrigações aplicáveis ao imóvel. É comum que contratos comerciais estabeleçam a obrigação de contratar seguro contra incêndio. Nesses casos, é importante verificar exatamente quais coberturas e valores são exigidos pelo contrato.
Sim, desde que o evento esteja enquadrado nas condições da cobertura contratada. A cobertura básica dos seguros empresariais normalmente contempla incêndio e pode incluir outros eventos, como explosão, fumaça e queda de raio, conforme o produto escolhido.
Pode proteger ambos. É possível contratar proteção para o prédio e também para conteúdos como móveis, equipamentos, máquinas, utensílios, instalações, estoques e mercadorias. A composição deve considerar quem é o proprietário do imóvel e quais bens efetivamente precisam ser segurados.
Empresas com aumento sazonal de estoque devem informar essa característica no momento da contratação. Dependendo da seguradora, podem existir formas específicas de adequar o limite de cobertura aos períodos em que há maior concentração de mercadorias.
Não necessariamente. Roubo, furto qualificado e furto simples possuem conceitos diferentes, e muitas apólices estabelecem condições e exclusões específicas para cada situação. Por isso, a ocorrência deve ser analisada conforme a cobertura contratada e as condições gerais da seguradora.
É a proteção relacionada à responsabilidade da empresa por determinados danos involuntariamente causados a terceiros durante suas atividades. Dependendo da modalidade contratada, podem ser abrangidos danos materiais, corporais e outras responsabilidades previstas na apólice.
É uma cobertura destinada a proteger a empresa contra determinadas perdas financeiras decorrentes da interrupção ou redução de suas atividades após um evento coberto. Conforme a contratação, pode considerar perda de lucro e despesas que continuam existindo durante o período de paralisação.
Dependendo da cobertura contratada, podem existir garantias para despesas relacionadas à instalação temporária em outro local, perda ou pagamento de aluguel ou despesas necessárias para continuidade das atividades após um sinistro coberto.
Sim, algumas coberturas podem possuir franquia ou participação obrigatória do segurado. Isso significa que uma parcela do prejuízo ficará sob responsabilidade da própria empresa. O valor ou percentual deve ser verificado na proposta e na apólice.
LMI significa Limite Máximo de Indenização. É o valor máximo previsto para indenização em determinada cobertura, respeitadas as demais condições do seguro. Cada cobertura pode possuir seu próprio LMI.
Os valores devem representar adequadamente os bens que estão sendo segurados, considerando critérios como custo de reconstrução do imóvel, reposição de máquinas, equipamentos, móveis e valor dos estoques. Uma avaliação incorreta pode resultar em proteção insuficiente.
Rateio é uma regra que pode ser aplicada em determinadas apólices quando o valor segurado é inferior ao valor que deveria ter sido declarado para o risco. Quando aplicável, a indenização pode ser reduzida proporcionalmente. As regras variam conforme a seguradora e a modalidade de contratação.
Dependendo da seguradora e do produto, é possível incluir mais de um local de risco em uma mesma contratação. Cada endereço deve ser corretamente informado e pode possuir valores, características e limites específicos.
É recomendável comunicar alterações relevantes no risco, principalmente reformas, ampliações, mudanças de atividade, aquisição de equipamentos de alto valor ou aumento significativo do estoque. Essas mudanças podem exigir atualização dos valores e das condições da apólice.
Não se deve presumir que a cobertura será automaticamente transferida. O endereço do local de risco é uma informação essencial do contrato. A mudança deve ser comunicada para que a seguradora analise o novo local e, quando possível, faça a alteração por endosso.
O preço varia conforme diversos fatores, como atividade da empresa, localização, características construtivas, valores segurados, equipamentos, estoque, histórico do risco, medidas de proteção e coberturas escolhidas.
Sim. Dependendo da atividade, dos valores envolvidos e das características do estabelecimento, a seguradora pode solicitar vistoria, inspeção de risco, fotografias, documentos ou informações adicionais antes ou durante a vigência do seguro.
Primeiro, devem ser adotadas medidas seguras e razoáveis para proteger pessoas e evitar o agravamento dos danos. Em seguida, o ocorrido deve ser comunicado à seguradora ou ao corretor. Também é importante preservar evidências, registrar os danos e guardar documentos e comprovantes relacionados ao evento.
A escolha deve considerar muito mais do que o tamanho da empresa. É preciso avaliar atividade, imóvel, máquinas, equipamentos, estoque, fluxo de clientes, exposição a terceiros, riscos climáticos e o impacto financeiro de uma eventual paralisação. A partir desse diagnóstico, é possível comparar seguradoras e estruturar uma proteção adequada à realidade do negócio.
Como funciona a proteção contra incêndio para sua empresa?
Cada empresa possui uma estrutura, patrimônio e exposição ao risco diferentes.
O Seguro Incêndio Empresarial pode proteger, conforme a contratação, o imóvel, móveis, máquinas, equipamentos, mercadorias e outros bens segurados atingidos por incêndio.
Nossa equipe analisa atividade, ocupação do imóvel, valores dos bens e características do risco para buscar uma cobertura contra incêndio compatível com a realidade da empresa.
 WhatsApp


