SINISTROS

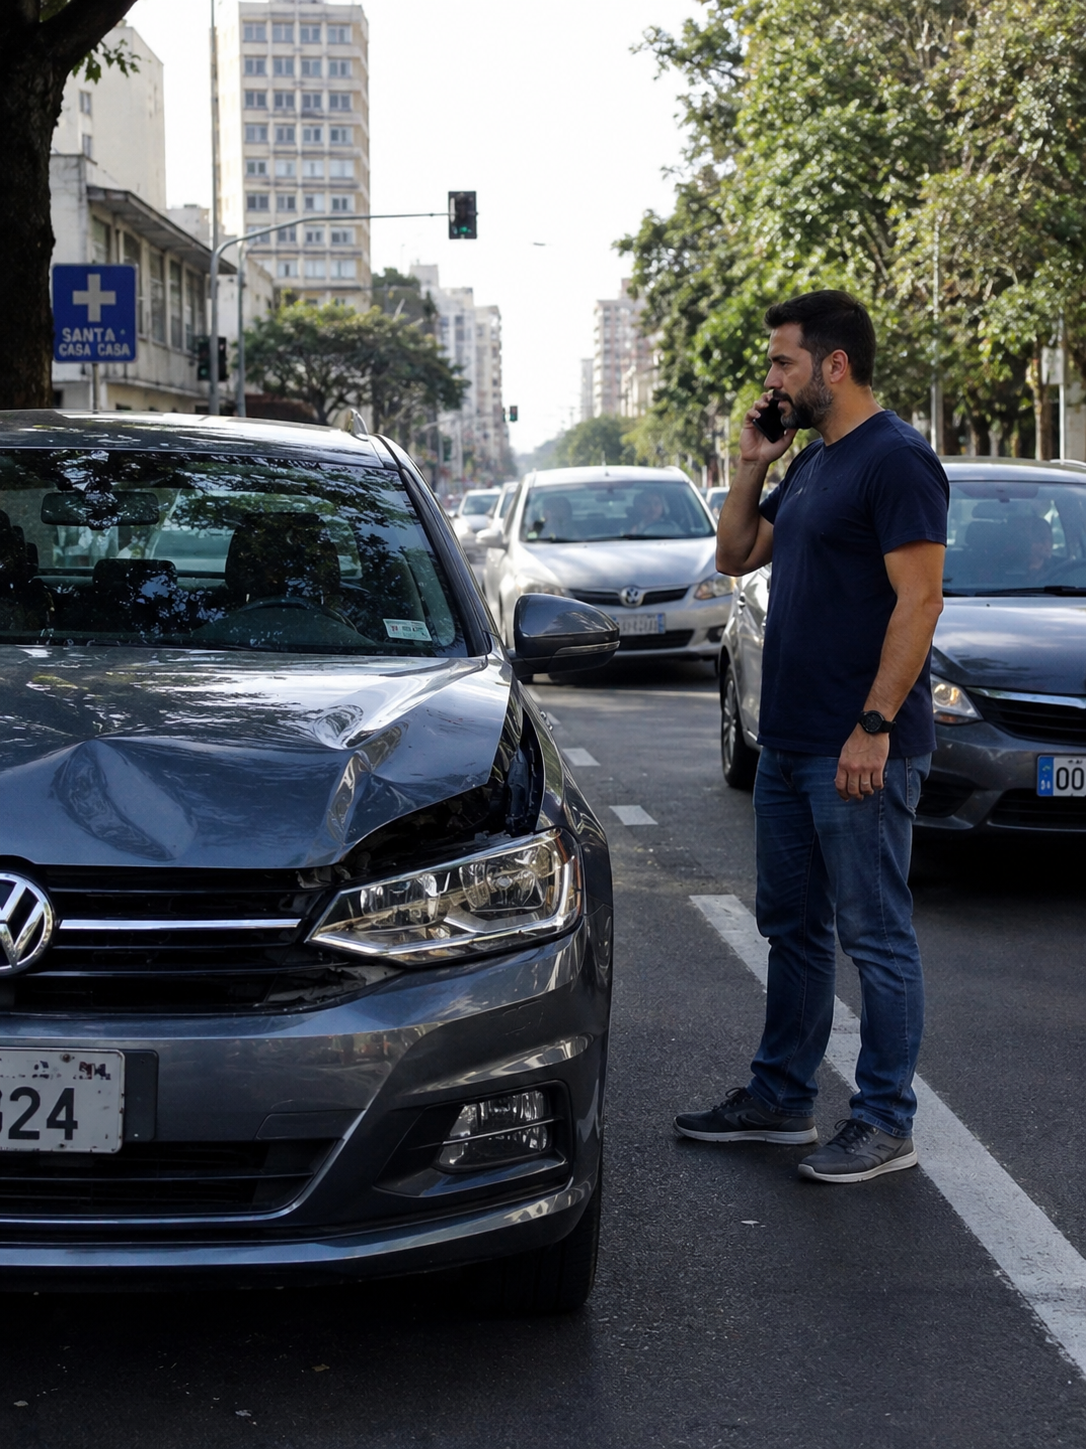
Teve um sinistro?

Bateu, roubou ou deu problema? Nós resolvemos para você.

Quando um imprevisto acontece, o momento é de tensão, dúvidas e urgência.
É exatamente nessa hora que a diferença entre “ter seguro” e “ter suporte” aparece. A Nova Pimentel Seguros atua diretamente na regulação do seu sinistro, acompanhando todo o processo com a seguradora, organizando documentos, cobrando prazos e defendendo seus direitos até a indenização.

Mesmo que o seguro tenha sido contratado em banco, em outra corretora, direto com a seguradora.

Nós podemos assumir o atendimento e conduzir o processo para você.

Atendimento online para todo território nacional.

Cotações com + 35 seguradoras do Brasil.

+20 anos ajudando famílias e empresas a se protegerem.

Mais de 10.000 clientes em todo o Brasil.

Sou Cliente
Nova Pimentel

Sou Cliente
De Outra Corretora

Sou Cliente
De Banco

Sou Cliente
Direto de Seguradoras

Teve um sinistro? Colisão, incêndio ou roubo — nós conduzimos o processo com você.

Quando um sinistro acontece, o mais comum é surgirem dúvidas:

Quem eu aciono?
O que a seguradora vai pedir?
Tenho cobertura mesmo?
Qual o prazo?
E se negarem?

É nessa hora que o suporte técnico faz diferença.

A Nova Pimentel atua tecnicamente na regulação do sinistro, organizando informações, orientando o segurado e conduzindo o contato com a seguradora para que o processo ocorra corretamente e sem atrasos desnecessários.

Mesmo quando o seguro foi contratado em banco, aplicativo ou outra corretora, é possível ter orientação profissional para conduzir o processo e evitar erros que podem comprometer a indenização.

Como funciona a assessoria em Sinistros?

Sou Cliente
Nova Pimentel

Sou Cliente
De Outra Corretora

Sou Cliente
De Banco

Sou Cliente
Direto de Seguradoras

FAQ

Tem alguma dúvida sobre sinistro? Veja algumas perguntas que recebemos com frequência.

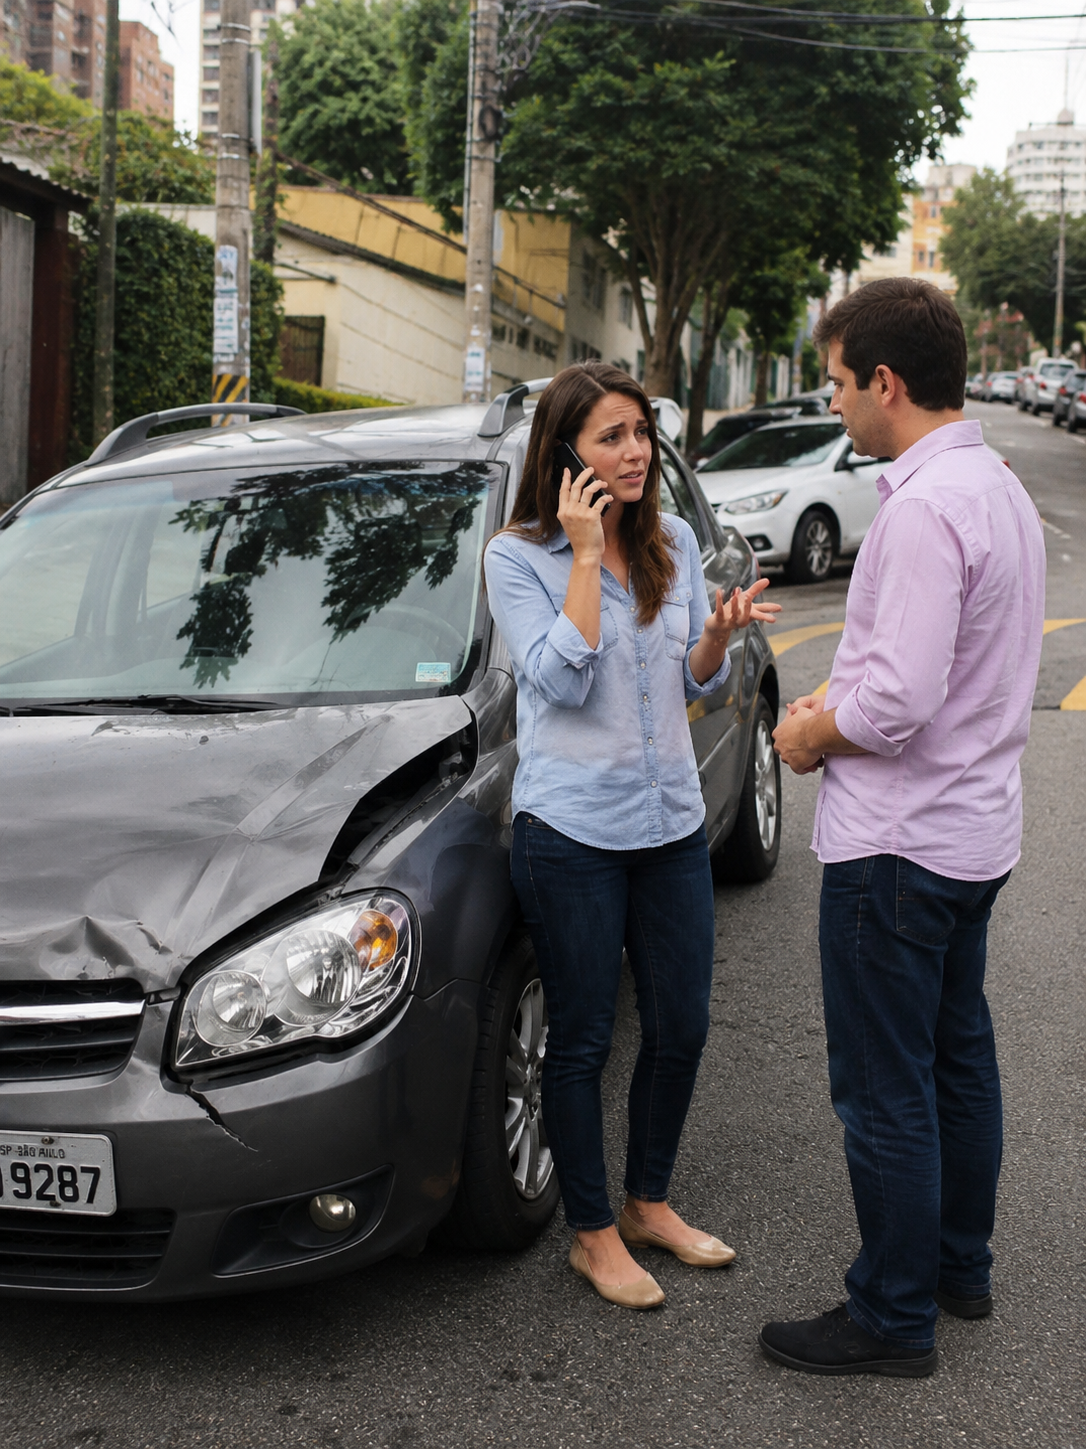
Se você se envolver em um acidente de carro, é importante seguir alguns passos para garantir sua segurança e dos demais envolvidos, além de agilizar o processo de acionamento do seguro. Confira abaixo o que fazer em caso de colisão:

– Mantenha a calma: Em primeiro lugar, mantenha a calma e não deixe que o nervosismo tome conta da situação. Isso ajudará a tomar as decisões corretas e evitar erros.

– Verifique se há feridos: Verifique se há feridos no acidente e chame a ambulância caso necessário. A segurança das pessoas envolvidas é a prioridade.

– Comunique as autoridades: Acione a polícia ou o Departamento de Trânsito da sua cidade para registrar o acidente, caso haja vítimas, para pequenos acidentes, verificar a necessidade de sinalizar o local e fazer abertura do Boletim de Ocorrência online posteriormente.

– Troque informações: Troque informações com os demais envolvidos, como nome, telefone, e-mail, endereço e dados do seguro.

– Tire fotos: Tire fotos do local do acidente e dos veículos envolvidos. Isso pode ser útil para agilizar o processo de análise da seguradora.

– Acione seu corretor de seguro: Entre em contato com a seguradora para comunicar o acidente e iniciar o processo de análise e indenização.

Cada seguradora tem procedimentos específicos para acionar o seguro em caso de sinistro. É importante que você verifique com antecedência como proceder em caso de acidente para estar preparado caso aconteça.

Sinistro é um termo utilizado no contexto de seguros para se referir a um evento que causa prejuízo material ou financeiro ao segurado. Esses eventos podem incluir acidentes de trânsito, roubos, incêndios, desastres naturais, entre outros. Em resumo, sinistro é um acontecimento que resulta em um prejuízo coberto pelo contrato de seguro, o que leva o segurado a acionar a seguradora para solicitar a indenização ou reparação dos danos.

Bater o carro é considerado um evento sinistro no contexto do seguro de automóvel, porque essa situação envolve a ocorrência de um dano ou prejuízo inesperado para o proprietário do veículo. O termo “sinistro” é usado no setor de seguros para se referir a um evento danoso, súbito e imprevisto que pode causar prejuízos financeiros para o segurado. Este termo vem do latim sinistru e significa, desastre, acidente, naufrágio ou até grande prejuízo.

A franquia do seguro é paga após o conserto do veículo, diretamente na oficina escolhida pelo segurado. Seus descontos e parcelamentos são todos negociados com a própria oficina

Para uma consulta mais rápida, você pode consultar sua apólice na sessão de COBERTURAS, para uma consulta mais detalhada, é possível consultar nas CONDIÇÕES CONTRATUAIS, ou falar com seu corretor, que irá confirmar para você de forma mais clara e suscinta.

Não, assistências não contam como abertura de sinistro e não impactará no bônus da sua apólice

É o desconto concedido pela seguradora com relação a um seguro, baseado no histórico do segurado em relação ao uso do seguro e seu comportamento no trânsito, levando em conta o número de sinistros e a frequência em que eles ocorreram.

Um ano, contado da ciência do fato que gerou o direito à indenização, após isso o direto é prescrito. Porém é sempre aconselhável o acionamento imediato do seguro, as seguradoras salientam e reforçam a necessidade de comunicação imediata da ocorrência.

Nem sempre. É obrigatório quando há vítimas, fuga do outro condutor, danos a patrimônio público ou desacordo entre as partes. Em colisões simples, pode ser feito online.

Sim, desde que o atraso seja justificável e não comprometa a análise. Mas quanto antes comunicar, melhor para garantir seus direitos.

Sim. O seguro compreensivo cobre danos ao seu veículo e também prejuízos causados a terceiros, conforme limites contratados na apólice.

A franquia é paga quando há conserto do veículo segurado. Em perda total ou quando apenas o terceiro é indenizado, normalmente não há cobrança de franquia.

Inicialmente o segurado paga para liberar o reparo. Depois, se houver responsabilidade comprovada do terceiro, a seguradora pode buscar reembolso.

Depende do valor do reparo e da franquia. Se o conserto custar pouco mais que a franquia, pode não compensar, pois há impacto no bônus da renovação. E hoje  há coberturas específicas no seguro para pequenos reparos e martelinho de ouro.

Sim, se estiver contratado oficina livre em sua apólice. O segurado pode escolher oficina de confiança. Porém, oficinas credenciadas costumam agilizar processos e oferecer garantias adicionais.

Não é recomendado. O reparo antes da análise pode gerar perda do direito à indenização.

Após entrega completa dos documentos, e se não houver novas pendências documentais,  o prazo legal costuma ser de até 30 dias, podendo variar conforme o tipo de sinistro e a seguradora.

Quando há descumprimento contratual, como:

  • motorista não habilitado

  • uso diferente do informado na apólice

  • fraude ou omissão de informações

  • motorista embriagado 

  • agravamento do risco

Na maioria dos casos, não. Assistências fazem parte do serviço e não impactam bônus.

Sim. Um corretor pode assumir a condução do sinistro, orientar documentação, cobrar prazos e defender o interesse do segurado durante o processo.

Sim. Existe assessoria especializada para conduzir o processo, mesmo que o seguro não tenha sido contratado com a corretora.

Sim. Trata-se de um serviço técnico e especializado de acompanhamento, análise e condução do processo até a indenização.

É no sinistro que o suporte faz mais diferença. O corretor conhece o processo, evita erros, organiza documentos e agiliza o contato com a seguradora.

Depende das coberturas contratadas na apólice. Em geral, a perda total é indenizada quando o custo do reparo ultrapassa o percentual definido pela seguradora (normalmente 75% do valor do veículo). É importante verificar se o sinistro está dentro das coberturas contratadas, como colisão, incêndio ou roubo.

Cada seguradora estabelece um prazo para a comunicação do sinistro, normalmente contado a partir da data do evento ou da ciência do fato. Se esse prazo não for respeitado, a seguradora pode solicitar justificativas adicionais e, em casos extremos, até negar a indenização. Por isso, o ideal é comunicar o sinistro o quanto antes, mesmo que ainda não tenha toda a documentação em mãos.

Sim. Informações incorretas, incompletas ou inconsistentes podem atrasar a análise do sinistro ou resultar na negativa da indenização. É fundamental prestar informações verdadeiras e coerentes com os fatos ocorridos. Em caso de dúvida, o ideal é buscar orientação profissional antes de enviar os dados à seguradora.

A regulação do sinistro é a etapa em que a seguradora analisa o ocorrido, verifica as coberturas contratadas, avalia documentos e define se haverá indenização. Uma regulação bem conduzida evita atrasos, retrabalho e riscos de negativa indevida, garantindo que o processo siga corretamente até a conclusão.

Sim. Durante a regulação, a seguradora pode solicitar documentos complementares para esclarecer dúvidas ou confirmar informações. Esse procedimento é comum e faz parte do processo. Atender às solicitações dentro do prazo ajuda a evitar atrasos na indenização.

Quando o veículo é recuperado, a seguradora avalia as condições do carro. Se houver danos, eles podem ser reparados conforme a cobertura contratada. Se o veículo for recuperado após o pagamento da indenização integral, ele passa a ser propriedade da seguradora.

O conceito é o mesmo, mas os procedimentos e documentos variam conforme o tipo de seguro. No seguro residencial, por exemplo, podem ser exigidos laudos técnicos, orçamentos e registros fotográficos específicos para cada tipo de dano.

Sim. O sinistro parcial ocorre quando os danos podem ser reparados sem atingir o limite de perda total. Já o sinistro total ocorre quando os prejuízos são tão elevados que inviabilizam o reparo, resultando na indenização integral conforme a apólice.

Após a abertura, o processo passa por análise documental, vistoria e validação técnica. Durante esse período, a seguradora pode solicitar informações adicionais até concluir a decisão e liberar reparo ou pagamento.

Precisa de ajuda com seu sinistro?

Nossa equipe está pronta para te ajudar.

Ainda tem dúvidas sobre sinistros?

Nossa equipe de consultores especializados está pronta para ajudar. Entre em contato conosco agora mesmo.

WhatsApp
1

Sou Cliente Nova Pimentel

Obtenha o melhor acompanhamento no decorrer do seu sinistro. Preencha o formulário abaixo que nossa equipe entrará em contato para melhores esclarecimentos sobre o seu caso.

Dados Cliente Pimentel

Mensagem

Sou Cliente de Outra Corretora

Obtenha o melhor acompanhamento no decorrer do seu sinistro. Preencha o formulário abaixo e nossa equipe entrará em contato para melhores esclarecimentos sobre o seu caso.

Meus Dados

Mensagem

Anexar Apólice e Demais Documentos

Sou Cliente do Banco

Obtenha o melhor acompanhamento no decorrer do seu sinistro. Preencha o formulário abaixo e nossa equipe entrará em contato para melhores esclarecimentos sobre o seu caso.

Meus Dados

Mensagem

Anexar Apólice e Demais Documentos

Sou Cliente de Seguradora

Obtenha o melhor acompanhamento no decorrer do seu sinistro. Preencha o formulário abaixo e nossa equipe entrará em contato para melhores esclarecimentos sobre o seu caso.

Meus Dados

Mensagem

Anexar Apólice e Demais Documentos