Sua residência protegida pelas melhores seguradoras do País.
Conforto e comodidade para o seu Seguro Residencial
Proteção contra incêndio para imóveis alugados
O Seguro Incêndio para Imóveis de Aluguel é indicado para proprietários e locatários que precisam proteger a estrutura do imóvel contra prejuízos causados por incêndio, conforme as condições previstas no contrato de locação e na apólice.
A cobertura pode contemplar danos ao prédio, instalações e benfeitorias seguradas, dentro dos limites contratados, ajudando a preservar o patrimônio diante de um evento capaz de causar grandes prejuízos.
Na Nova Pimentel Seguros, analisamos as características do imóvel e as exigências da locação para buscar um Seguro Incêndio para imóvel alugado compatível com a necessidade da contratação.
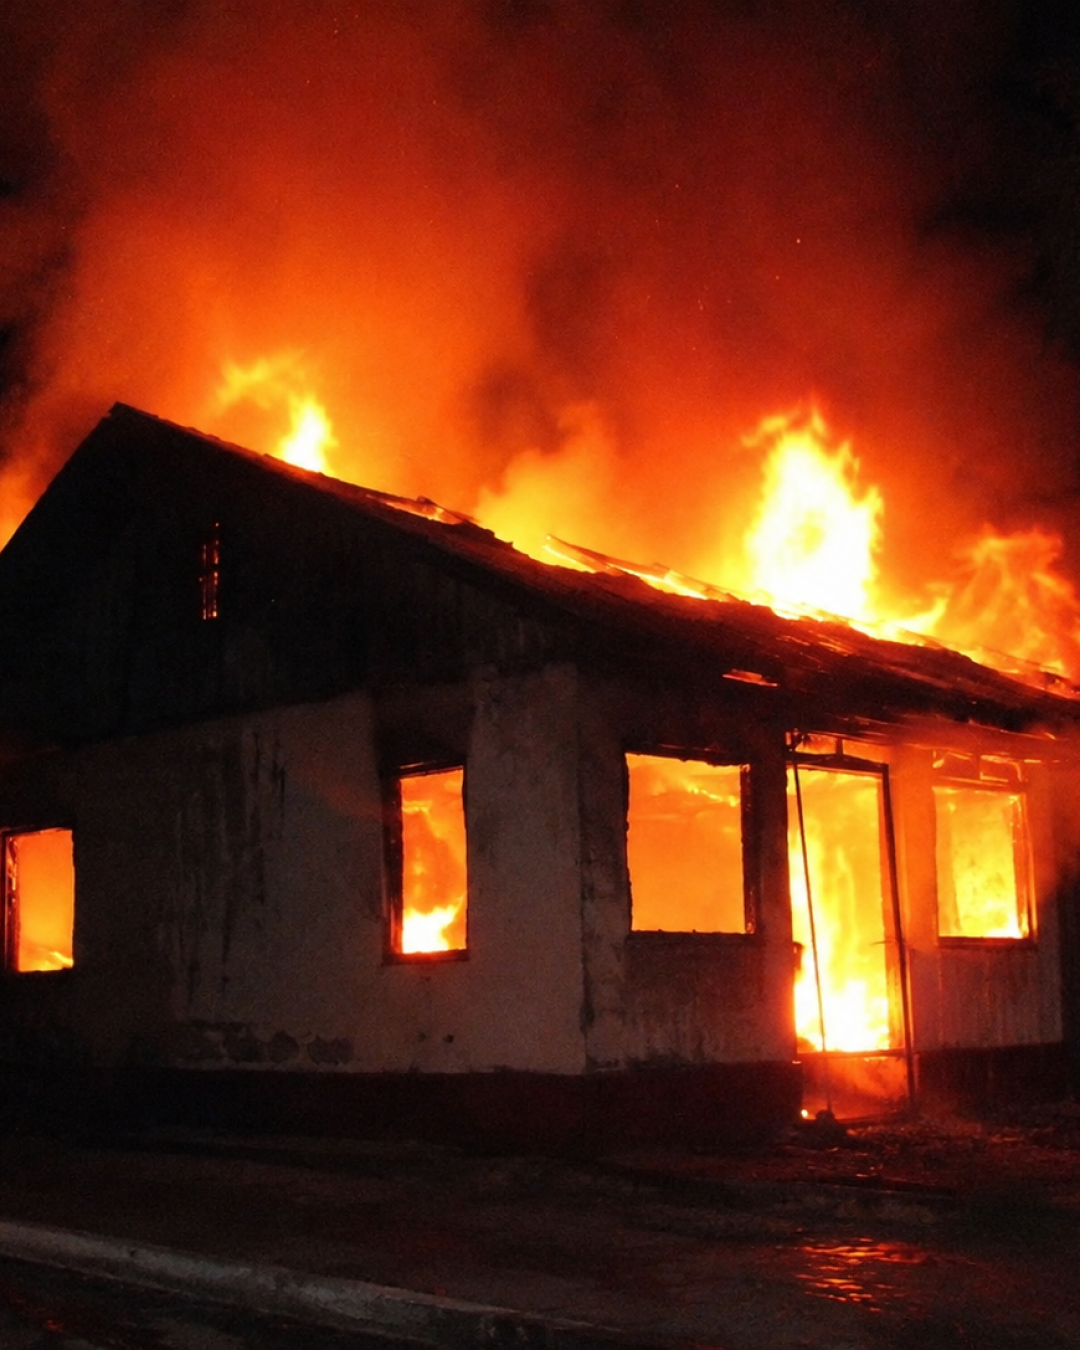
COMO FUNCIONA A COBERTURA DE INCÊNDIO?
Também conhecida como Cobertura Básica no seguro.
COBERTURA BÁSICA — INCÊNDIO
(Incêndio, Explosão e Fumaça)
Essa é a cobertura obrigatória e principal do Seguro Residencial. Ela protege a estrutura do imóvel e/ou o conteúdo, conforme contratação, contra danos causados por incêndio, explosão e fumaça.
Dependendo do que for contratado, ela pode garantir:
A edificação (prédio): Estrutura da casa ou apartamento, como paredes, telhado, pisos, portas, janelas e instalações fixas (elétrica, hidráulica, gás, etc.)
O conteúdo: Móveis, eletrodomésticos, eletrônicos e demais bens que estejam dentro da residência.
O Seguro Incêndio também oferece assistências práticas para o dia a dia, pensadas para resolver situações comuns da casa com rapidez, comodidade e economia.
Assistências emergenciais para manter seu lar funcional:
FAQ
Tem alguma dúvida? Veja algumas perguntas que recebemos com frequência.
Um seguro residencial é um contrato entre você e uma companhia de seguros que garante a reparação ou indenização do seu imóvel e seus bens em caso de imprevistos, como incêndios, roubos, desastres naturais e outros eventos cobertos pela apólice.
Contratá-lo é fundamental para garantir sua tranquilidade e segurança financeira, protegendo seu patrimônio contra imprevistos que podem gerar grandes prejuízos.
As coberturas básicas de um seguro residencial geralmente incluem:
- Incêndio, explosão e queda de raio: danos causados por esses eventos ao imóvel e aos bens nele contidos.
- Roubo e furto: perda de bens por roubo ou furto qualificado, mediante arrombamento ou uso de violência ou ameaça.
- Danos elétricos: danos causados por curto-circuito, sobrecarga na rede elétrica ou outros eventos semelhantes.
- Desastres naturais: danos causados por vendavais, alagamentos, terremotos e outros eventos da natureza.
É importante verificar quais coberturas estão inclusas na apólice e se há opções para incluir coberturas adicionais, como danos por quebra de vidros, alagamentos, assistência 24 horas e outros.
Existem basicamente dois tipos de seguro residencial:
- Seguro contra incêndio: cobre apenas danos causados por incêndio, explosão e queda de raio. É a opção mais básica e geralmente a mais barata.
- Seguro compreensivo: oferece cobertura para uma ampla gama de eventos, incluindo incêndio, roubo, furto, danos elétricos, desastres naturais e outras coberturas adicionais que podem ser contratadas. É a opção mais completa e recomendada para a maioria das pessoas.
O preço do seguro residencial varia de acordo com diversos fatores, como:
- Localização do imóvel: imóveis em regiões com maior índice de criminalidade ou histórico de desastres naturais geralmente têm preços mais altos.
- Características do imóvel: área do imóvel, tipo de construção, idade do imóvel e presença de itens de segurança influenciam no valor do seguro.
- Coberturas contratadas: quanto mais abrangentes forem as coberturas, maior será o preço do seguro.
- Valor dos bens segurados: o valor total dos bens que você deseja proteger também impacta no custo do seguro.
É importante pesquisar e comparar ofertas de diferentes seguradoras para encontrar o melhor custo-benefício para o seu caso.
Em caso de sinistro, você deve seguir os seguintes passos:
- Comunicar o sinistro à seguradora: entre em contato com a seguradora o mais rápido possível, informando o ocorrido e os dados da apólice.
- Registrar o boletim de ocorrência: em caso de roubo ou furto, registre um boletim de ocorrência na delegacia de polícia.
- Reunir documentos comprobatórios: junte documentos que comprovem o sinistro, como fotos, notas fiscais dos bens danificados ou roubados, boletim de ocorrência, entre outros.
- Abrir processo de sinistro: siga as instruções da seguradora para abrir o processo de sinistro e fornecer a documentação necessária.
Os prazos para acionamento do seguro residencial variam de acordo com a seguradora e o tipo de sinistro.
É importante consultar as condições gerais da apólice para verificar os prazos específicos. De modo geral, o ideal é comunicar o sinistro o mais rápido possível para agilizar o processo de indenização.
Sim, cada plano define um número máximo de acionamentos por ano e por serviço (como chaveiro ou encanador).
Pode sim. Algumas seguradoras aceitam imóveis usados ocasionalmente, desde que essa condição seja informada na proposta.
Algumas coberturas, como incêndio, costumam não ter franquia. Outras, como danos elétricos ou quebra de vidros, podem ter sim. Nossa equipe explica os detalhes antes da contratação.
Sim. Essa é uma das coberturas básicas e obrigatórias da maioria das apólices residenciais.
Sim, se a cobertura de Furto qualificado estiver contratada — ou seja, quando há vestígios de arrombamento e registro de boletim de ocorrência.
Com certeza. O inquilino pode contratar um plano com foco em bens móveis e responsabilidade civil. Já o proprietário pode contratar proteção estrutural.
Sim — mas se você contratar a cobertura de Responsabilidade Civil Familiar, ela ampara esse tipo de ocorrência.
Sim, desde que a cobertura de Danos Elétricos esteja contratada. Ela cobre danos causados por curto-circuito, oscilação ou queda de energia.
De forma geral, não são cobertos:
desgaste natural, defeito de fabricação ou falta de manutenção
infiltrações graduais e danos contínuos
atos intencionais do segurado
bens expressamente excluídos nas Condições Gerais
Não. Imóveis em construção, reconstrução, reforma ou demolição não possuem cobertura, salvo quando houver contratação específica prevista em apólice.
Conteúdo da
A franquia é a participação obrigatória do segurado em determinados sinistros, conforme previsto na apólice.
Nem todas as coberturas possuem franquia, e os valores variam conforme o tipo de evento e cobertura contratada.
sanfona
Em caso de sinistro, o segurado deve:
Comunicar o ocorrido assim que tiver conhecimento
Preservar o local, sempre que possível
Apresentar os documentos solicitados para análise
O processo segue as regras de regulação e liquidação de sinistros da seguradora
Após a entrega completa da documentação, a seguradora tem prazo contratual para:
analisar o sinistro
realizar eventual perícia
efetuar a indenização ou autorizar reparos
Os prazos estão definidos nas Condições Gerais e podem variar conforme o caso
Sim. O seguro pode ser cancelado:
a pedido do segurado
por inadimplência
por descumprimento das obrigações contratuais
As regras de cancelamento seguem o que está previsto nas Condições Gerais
Quando houver mais de uma apólice para o mesmo imóvel e risco, aplica-se a regra de concorrência de apólices, evitando duplicidade de indenização
Sim. O seguro residencial é modular e personalizável, permitindo a contratação de coberturas adicionais conforme o perfil do imóvel, dos bens e da forma de uso .
Quer proteger seu imóvel contra incêndio?
Cada imóvel possui uma estrutura, utilização e valor de reconstrução diferentes.
Por isso, o Seguro Incêndio deve considerar fatores como tipo de imóvel, ocupação, características da construção, benfeitorias e valor que precisa ser protegido.
Na Nova Pimentel Seguros, analisamos o risco para buscar uma cobertura de Seguro Incêndio Residencial ou para Imóvel Alugado compatível com a necessidade da contratação — com limites adequados e sem excessos.
Proteção objetiva para preservar o patrimônio diante de um incêndio.
 WhatsApp


