O que fazer em caso de sinistro? Veja os primeiros passos para acionar o seguro
Nova Pimentel Seguros – 20/08/2026.
O que significa sinistro no seguro?
Sinistro é a ocorrência de um evento que pode estar relacionado a uma cobertura prevista no contrato de seguro.
Pode ser, por exemplo, uma colisão no Seguro Auto, um incêndio em uma residência ou empresa, o roubo de um equipamento, danos provocados por determinado evento climático ou uma situação envolvendo responsabilidade por danos causados a terceiros.
Mas existe um ponto importante:
A ocorrência de um sinistro não significa automaticamente que haverá indenização.
Após a comunicação, a seguradora realiza a análise do evento para verificar fatores como:
o que aconteceu, quando aconteceu, qual foi a causa, quais bens ou pessoas foram atingidos, quais coberturas estavam contratadas e quais limites, franquias e condições são aplicáveis.
Por isso, a apólice e as condições contratuais do seguro são fundamentais para determinar como aquele evento será tratado.
O que fazer imediatamente após um sinistro?
Quando alguma coisa acontece, é natural querer resolver tudo rapidamente. Mas algumas decisões tomadas nas primeiras horas podem facilitar — ou dificultar — a análise posteriormente.
Uma sequência prática é:
- Priorize a segurança das pessoas. Havendo feridos, risco de incêndio, vazamento, desabamento ou qualquer situação de emergência, acione primeiro os serviços públicos de emergência necessários.
- Evite o agravamento dos danos, desde que isso possa ser feito com segurança. As condições de diferentes seguros preveem o dever de adotar medidas razoáveis para minimizar as consequências do evento e preservar os bens.
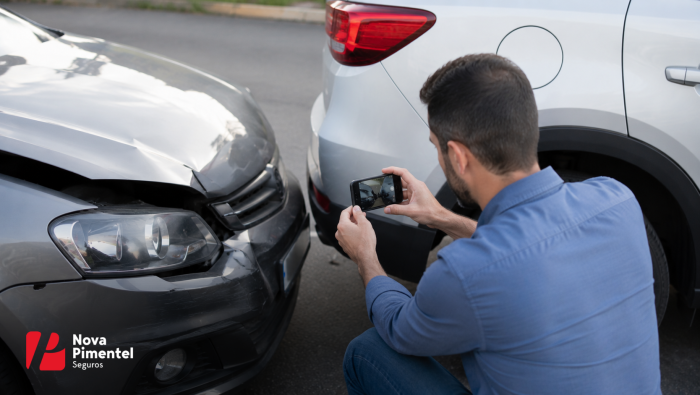
- Registre o que aconteceu. Tire fotos e vídeos do local, dos bens atingidos e das circunstâncias do evento antes que a situação seja alterada, sempre que isso for possível.
- Anote as informações importantes: data, horário, endereço, descrição do ocorrido, possíveis causas, pessoas envolvidas e testemunhas.
- Comunique sua corretora e/ou seguradora e faça o aviso de sinistro pelos canais indicados.
- Guarde o número do protocolo. A própria SUSEP orienta o segurado a manter comprovante do aviso com a data de recebimento pela seguradora.
- Antes de descartar bens ou iniciar reparos definitivos, peça orientação, salvo quando alguma intervenção emergencial for necessária para preservar pessoas ou impedir que os danos aumentem.
Posso consertar o bem logo depois do sinistro?
Nem sempre.
É compreensível querer reparar imediatamente um carro, equipamento, imóvel ou instalação danificada. Porém, dependendo da situação, a seguradora pode precisar realizar vistoria, perícia ou análise dos danos antes do reparo.
Em condições de Seguro de Equipamentos que analisamos, por exemplo, há previsão expressa de aguardar instruções e autorização antes de iniciar reparação ou reposição dos bens atingidos. Em condições de Seguro Auto, também encontramos previsão de autorização antes dos reparos e alerta de que reparos não autorizados podem não ser pagos.
Isso não significa deixar uma situação perigosa piorar.
Se houver uma medida emergencial necessária para evitar que o prejuízo aumente, documente o máximo possível e comunique a seguradora ou a corretora assim que puder.
Por exemplo: após uma tempestade, talvez seja necessário realizar uma proteção provisória no telhado para impedir que mais água entre no imóvel. Uma coisa é uma medida emergencial de contenção; outra é reformar toda a área antes que os danos possam ser avaliados.
Fotos e vídeos realmente são importantes?
Muito.
O registro visual ajuda a demonstrar como o bem ficou após o evento e qual era o contexto do ocorrido.
Dependendo do tipo de sinistro, procure registrar:
- visão geral do local;
- danos de diferentes ângulos;
- veículos ou bens envolvidos;
- placas, números de série ou identificação dos equipamentos, quando pertinente;
- marcas de arrombamento, impactos ou outros vestígios;
- objetos e áreas atingidas;
- imagens de câmeras de segurança, quando existirem.
Não é necessário transformar o segurado em perito. O objetivo é simplesmente preservar informações que podem desaparecer depois.
Preciso fazer boletim de ocorrência?
Depende do tipo de sinistro.
O Boletim de Ocorrência não deve ser tratado como uma exigência universal para absolutamente qualquer acionamento de seguro.
Em algumas situações, entretanto, ele é especialmente importante ou pode ser exigido pelas condições do produto.
Em roubo ou furto de veículo, por exemplo, condições de Seguro Auto que analisamos determinam a comunicação à autoridade policial e, havendo rastreador, também o acionamento da empresa de monitoramento.
Também pode ser necessário ou recomendado em outras situações envolvendo crime, vandalismo, vítimas ou determinadas ocorrências com terceiros.
O mais importante é que o registro seja fiel ao que aconteceu. Não acrescente fatos que você não sabe e não tente “melhorar” a descrição da ocorrência.
O que fazer quando existem terceiros envolvidos?
Esse é um ponto que merece cuidado especial.
Se o evento envolver outra pessoa, veículo, imóvel ou patrimônio, procure registrar os dados necessários e preservar informações sobre o ocorrido.
Em um acidente de trânsito, por exemplo, podem ser úteis dados de identificação, contato, placa do veículo, fotos e informações sobre a dinâmica do acidente.
Mas existe uma diferença entre prestar assistência e trocar informações e assumir compromissos financeiros em nome da seguradora.
Em coberturas de Responsabilidade Civil, condições contratuais podem proibir o segurado de assumir responsabilidade, confessar a ação ou realizar acordos com terceiros sem autorização da seguradora. Também encontramos condições empresariais que vedam acordo ou transação com terceiros responsáveis pelo sinistro sem autorização prévia da companhia.
Portanto, se houver terceiros:
registre os fatos, preste o auxílio necessário e comunique rapidamente a ocorrência, mas procure orientação antes de negociar indenizações, assumir despesas ou firmar acordos relacionados ao seguro.
E se posteriormente receber notificação, cobrança, citação ou intimação, encaminhe o documento imediatamente para análise. Há condições de Seguro Auto que expressamente exigem a comunicação desses documentos observando os respectivos prazos.
Quais documentos podem ser pedidos em um sinistro?
Não existe uma única lista válida para todos os seguros.
Os documentos variam conforme tipo de seguro, cobertura acionada, causa e dimensão do prejuízo.
Em diferentes condições contratuais analisadas, aparecem documentos como:
aviso de sinistro, relato do ocorrido, documentos pessoais, documentos do bem segurado, fotografias, vídeos, Boletim de Ocorrência, notas fiscais, comprovantes de propriedade, orçamentos, laudos técnicos e comprovantes das despesas realizadas, conforme o caso.
Em um dano elétrico, por exemplo, pode ser necessário um laudo técnico.
Em um dano a um veículo, podem ser solicitados documentos do veículo, do condutor, fotos e orçamento.
Em incêndio, dependendo das circunstâncias, podem existir documentos provenientes do Corpo de Bombeiros ou de autoridades responsáveis pela ocorrência.
Por isso, evite sair providenciando documentos caros ou laudos por conta própria sem antes confirmar o que realmente será necessário.
Como funciona a abertura do sinistro?
A abertura é apenas o início do processo.
Depois que a ocorrência é comunicada, normalmente começa a chamada regulação do sinistro.
Em linguagem simples, é a fase em que a seguradora procura entender:
o que aconteceu → qual foi a causa → quais foram os danos → qual cobertura poderia ser acionada → qual é o valor do prejuízo indenizável.
Nesse período podem ocorrer solicitação de documentos, vistorias, perícias, análise de orçamentos ou pedidos de esclarecimentos adicionais.
A SUSEP orienta que os procedimentos e documentos necessários para o recebimento da indenização estejam previstos nas condições contratuais, além de recomendar que o segurado mantenha o protocolo do aviso e da entrega dos documentos.
Abrir o sinistro significa que a seguradora vai pagar?
Não necessariamente.
Abrir o sinistro significa comunicar formalmente o evento para que ele seja analisado.
A seguradora verificará se o fato ocorrido está amparado pelas coberturas contratadas e se existem condições, limites, franquias ou exclusões aplicáveis.
E a franquia?
A franquia representa uma participação do segurado no prejuízo em determinadas coberturas e deve estar prevista na apólice.
Ela não se aplica da mesma maneira a todos os seguros ou a todas as coberturas.
No Seguro Auto, por exemplo, é comum encontrá-la em situações de reparação parcial do próprio veículo. Em outros ramos pode existir franquia, Participação Obrigatória do Segurado ou nenhuma participação naquela cobertura específica.
A SUSEP também orienta que a franquia e sua forma de aplicação sejam observadas nas condições contratuais.
Assistência 24 horas e sinistro são a mesma coisa?
Não.
Essa é uma confusão bastante comum.
A assistência presta determinados serviços previstos no plano contratado, como guincho, chaveiro, eletricista, encanador ou outros atendimentos, dependendo do produto.
Já o sinistro envolve a comunicação de um evento para análise de uma cobertura do seguro.
Imagine um veículo que sofreu uma colisão.
Você pode acionar o guincho da assistência para retirar o carro do local e, além disso, realizar a abertura do sinistro para solicitar a análise dos danos.
São procedimentos relacionados, mas não são a mesma coisa.
E em caso de roubo ou furto?
Se ocorrer roubo ou furto, algumas providências costumam exigir maior rapidez.
Além de preservar sua própria segurança, normalmente será necessário registrar a ocorrência policial e comunicar o evento à seguradora. Em veículos que possuem sistema de rastreamento exigido ou cadastrado na contratação, também pode ser necessário acionar imediatamente a empresa responsável pelo monitoramento.
Não tente recuperar pessoalmente um bem roubado colocando sua segurança em risco.
E em sinistro residencial ou empresarial?
Depois de garantir a segurança das pessoas, procure preservar o local e os bens atingidos na medida do possível.
Em condições patrimoniais que analisamos, há obrigações relacionadas a comunicar o sinistro, tomar providências para reduzir os danos e preservar os bens remanescentes, além da necessidade de manter elementos relacionados ao evento para permitir a análise.
Por isso, antes de jogar fora máquinas, móveis, equipamentos, peças ou materiais danificados, confirme se eles ainda precisarão ser vistoriados.
Ao mesmo tempo, situações emergenciais não devem permanecer sem controle apenas “para esperar a seguradora”: medidas necessárias para proteger pessoas e evitar agravamento devem ser priorizadas e documentadas.
Um erro comum: jogar fora o que foi danificado
Imagine que um equipamento queimou.
O segurado troca o aparelho, joga o antigo fora e depois solicita a indenização.
Pode surgir uma dificuldade: como verificar tecnicamente o dano que existia naquele equipamento?
O mesmo vale para partes substituídas de máquinas, materiais atingidos por incêndio ou bens avariados.
Por isso, sempre que possível:
fotografe → preserve → comunique → aguarde orientação.
Essa sequência simples pode evitar muita dor de cabeça.
Quanto tempo demora a análise de um sinistro?
Não é correto contar um prazo simplesmente a partir do dia em que o acidente aconteceu.
O procedimento depende do tipo de seguro, da documentação necessária, da complexidade do evento e da regulamentação aplicável ao contrato.
A legislação e a regulamentação do setor também estão passando por atualizações. Em agosto de 2026, por exemplo, a SUSEP anunciou a Resolução CNSP nº 496/2026, com novas regras para regulação e liquidação de seguros de danos e período de adaptação dos contratos. A aplicação obrigatória aos contratos de seguros de danos formados ou renovados segundo a nova regra ocorrerá a partir de 5 de janeiro de 2027, embora contratos vinculados a planos já adaptados possam observá-la antes.
Por isso, para uma orientação correta sobre prazo, o ideal é analisar qual é o seguro, quando foi contratado ou renovado e quais condições contratuais estão vigentes.
Por que ter a corretora acompanhando o sinistro faz diferença?
O momento do sinistro é justamente quando o seguro deixa de ser apenas uma apólice e passa a precisar funcionar na prática.
E é também quando surgem dúvidas como:
Preciso de B.O.? Posso retirar o carro? Preciso guardar a peça danificada? Qual documento enviar? Posso fazer o reparo? A cobertura que contratei se aplica? Existe franquia? Como acompanho a análise?
Na Nova Pimentel Seguros, nossos clientes contam com acompanhamento durante esse processo.
Ajudamos a organizar a comunicação da ocorrência, orientar sobre os documentos solicitados, entender as etapas da análise e acompanhar o andamento junto à seguradora.
A decisão sobre cobertura e indenização compete à seguradora, conforme a apólice, as condições contratuais, os limites contratados e as circunstâncias do evento. Nosso papel é fazer com que o cliente não precise enfrentar todo esse processo sem orientação.
Teve um sinistro?
Antes de tomar decisões que possam interferir na análise, fale com a nossa equipe.
 WhatsApp


